10월 1일 아침, 출근 준비를 하면서 뉴스를 넘기다가 숫자 하나에서 손이 멈췄다.
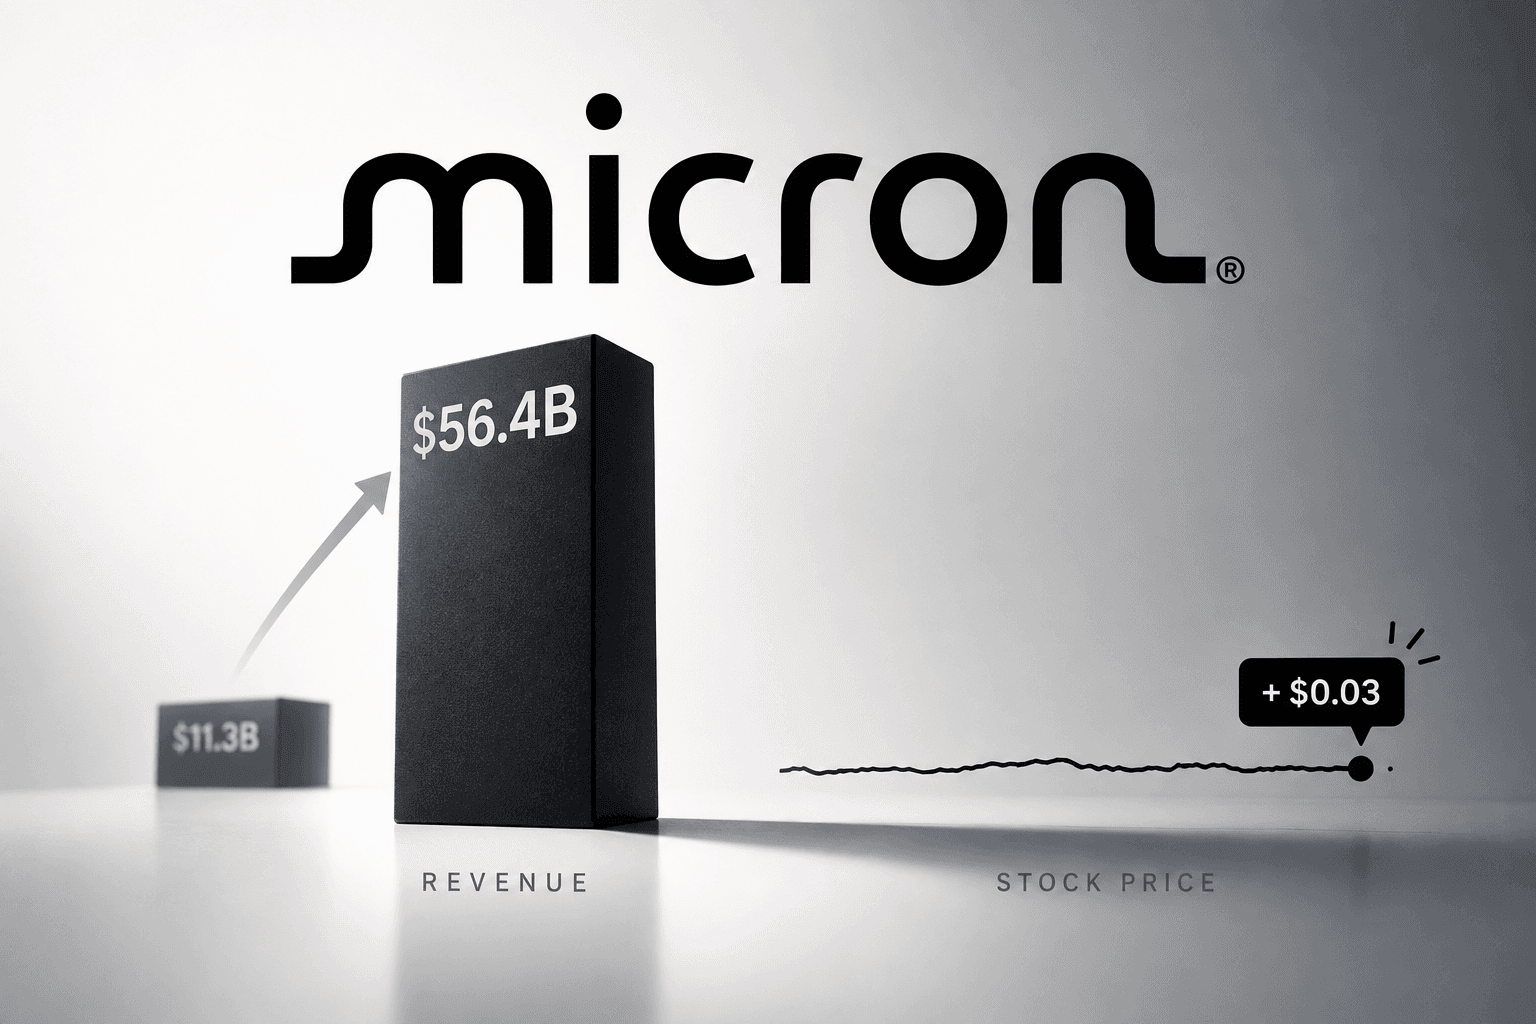
마이크론의 분기 매출이 542억 달러라는 기사였다.
1년 전 같은 분기가 113억 달러였으니 다섯 배 가까이 늘어난 셈이다. 그런데 바로 아래 기사 제목은 주가가 "거의 움직이지 않았다"였다. 회사가 역사상 가장 많이 번 분기를 발표한 날, 주가는 3센트 올랐다.
평소 기술주 뉴스를 챙겨 보긴 하지만 이번만큼은 이 간극이 꽤 오래 머리에 남았다.
그래서 주말 동안 실적 발표문과 관련 기사를 조금 더 찾아 읽었다.
다섯 배가 된 매출
마이크론이 미국 시간 9월 30일 공개한 2026 회계연도 4분기 실적은 숫자만 보면 비현실적이다. 매출 542.3억 달러는 직전 분기 414.6억 달러보다도 30% 넘게 많다. 비GAAP 기준 매출총이익률은 87.0%로, 1년 전 45.7%에서 거의 두 배가 됐다. 메모리를 팔아 남기는 이익률이 소프트웨어 회사 수준에 다다른 것이다. 주당순이익도 1년 전 3.03달러에서 33.42달러가 됐다.
회계연도 전체로 보면 매출은 373.8억 달러에서 1,331.9억 달러로 늘었다. 회사가 내놓은 다음 분기 매출 전망은 615억 달러(±15억 달러)로, 이번 분기보다 또 많다. 산제이 메로트라 CEO는 2026 회계연도가 기록적이었고 2027 회계연도는 그보다 더 강할 것으로 본다고 말했다.
하나 덧붙이면 이번 분기는 14주로 직전 분기(13주)보다 한 주가 길었다.
그 한 주를 감안해도 성장 폭이 크다는 사실은 달라지지 않는다.
그런데 주가는 3센트 올랐다
INDmoney 분석에 따르면 마이크론 주가는 9월 30일 정규장을 1,065.11달러로 마쳤다. 전날보다 0.03달러 오른 가격이다. 실적이 나온 뒤 시간외 거래에서도 0.37% 오르는 데 그쳤다.
이상하게도 실적이 기대에 못 미친 것도 아니었다. 발표 전 팩트셋이 집계한 시장 예상치보다 매출은 약 5.6%, 주당순이익은 약 5.4% 높았다. 다음 분기 전망도 예상치를 7% 넘게 웃돌았다.
기사가 짚은 이유는 두 가지였다. 먼저 공개된 예상치보다 시장 안쪽의 기대가 더 높았다. 제프리스의 트레이딩 데스크는 다음 분기 주당순이익 기준선을 37달러 안팎으로 잡고 있었다. 공식 컨센서스 35.47달러보다 높은 숫자다. 마이크론이 내놓은 38.15달러는 그 높은 기준선보다 약 3% 위였을 뿐이다. 두 번째는 시간에 대한 의심이다. 지금의 가격과 이익률이 얼마나 오래갈지, 그리고 나중에 공급을 늘리려고 짓는 공장에 들어갈 돈은 얼마나 될지에 대해 시장은 여전히 할인을 적용하고 있다는 해석이었다.
시험을 잘 봤는데 다들 만점을 기대하고 있어서 칭찬을 못 받는 장면과 비슷하다. 결과가 좋다는 것과 기대보다 좋다는 것은 전혀 다른 이야기다. 시장은 후자에만 반응한다.
같은 날 서울에서는
흥미로운 건 그날 한국 시장의 분위기가 정반대였다는 점이다.
10월 1일 산업통상자원부가 발표한 9월 수출은 1,209억 달러로 1년 전보다 83.5% 늘며 역대 최대를 기록했다. 그중 반도체가 603억 달러로 263% 늘었다. 반도체 수출이 한 달에 600억 달러를 넘은 건 처음이다. 정부는 출하량 증가와 메모리 수요에 따른 가격 상승을 이유로 들었다.
같은 날 코스피는 1.95% 올라 사흘 연속 하락을 끊었다. 삼성전자는 2.79% 오른 27만 6,000원, SK하이닉스는 3.21% 오른 183만 원에 마감했다. 증권가에서는 예상보다 낮게 나온 미국 물가 지표와 마이크론의 실적, 한국 반도체 수출 증가가 한꺼번에 겹친 덕분이라고 설명했다.
정작 실적을 발표한 회사의 주가는 제자리인데, 그 실적을 "업황이 좋다는 신호"로 받아든 바다 건너 경쟁사들의 주가는 올랐다. 같은 숫자를 두고 한쪽은 "기대만큼"이라고, 다른 쪽은 "아직 좋다"라고 읽은 셈이다.
많이 판 것보다 비싸게 판 것
실적 숫자를 조금 더 뜯어보면 이번 호황의 성격이 보인다. INDmoney가 정리한 내용에 따르면 이번 분기 마이크론의 DRAM 출하량은 한 자릿수 중반 늘었는데, 평균 판매 가격은 10%대 후반 올랐다. NAND는 출하량이 약 10%, 가격이 약 30% 올랐다. 물건을 더 많이 판 효과보다 같은 물건을 더 비싸게 판 효과가 컸다는 뜻이다.
한국 수출 통계에 붙은 설명도 같은 방향이다. 출하가 늘었고 가격도 올랐다. 지금 메모리 시장은 만드는 쪽이 값을 정할 수 있을 만큼 공급이 빠듯하다는 이야기다.
시장이 마이크론 주가에 할인을 적용한 이유도 아마 여기에 있을 것이다. 가격이 끌어올린 실적은 가격이 내려가면 같은 속도로 줄어든다. 지금은 AI가 메모리를 빨아들이고 있지만 공급이 따라잡는 순간이 언제 올지는 누구도 정확히 모른다. 숫자가 클수록 그 숫자가 얼마나 오래 유지될지를 먼저 묻게 되는 것도 그래서일 것이다.
다음 주에 볼 숫자
10월 8일에는 삼성전자의 3분기 잠정실적이 나온다. 그날도 아마 비슷한 질문을 하게 될 것 같다. 숫자가 좋은지가 아니라, 시장이 이미 얼마나 좋은 숫자를 기대하고 있었는지.
생각해 보면 일도 비슷하다. 잘 해냈다는 것과 기대를 넘었다는 것 사이에는 늘 보이지 않는 기준선이 있고 그 선은 보통 내가 정하지 않는다. 3센트짜리 주가 변동을 한참 들여다본 건, 아마 그 기준선이 어디쯤 그어져 있는지 궁금해서였던 것 같다.